


1834年到1971年,美元的价值是写死的——一美元能换多少黄金,由政府固定。1971年美元不再兑换黄金(布雷顿森林体系崩溃)之后,金价自由浮动可靠配资平台,历史上共经历过三轮大牛市:1971至1980年、1999至2011年,以及2018年开始的这一轮。
20世纪70年代的第一轮最猛:八年半时间年化涨幅46%,是现代历史上任何主要资产里最夸张的重估之一。原因很具体——战后货币秩序垮了,存钱跑不赢通胀(实际利率深度为负),地缘政治动荡,政府财政赤字越滚越大。第二轮牛市的背景是黄金被金融化,跟着中国需求和其他大宗商品一起涨,加上美国货币政策异常宽松,年化涨幅接近18%,没第一轮猛,但涨得更久更稳。当前这轮从2018年开始,至今年化回报19%,起初的推动力还是老几样——实际利率下降、疫情时期的量化宽松——但走到半路,情况发生了根本性变化。
2022年2月,金价与利率的关系失灵了
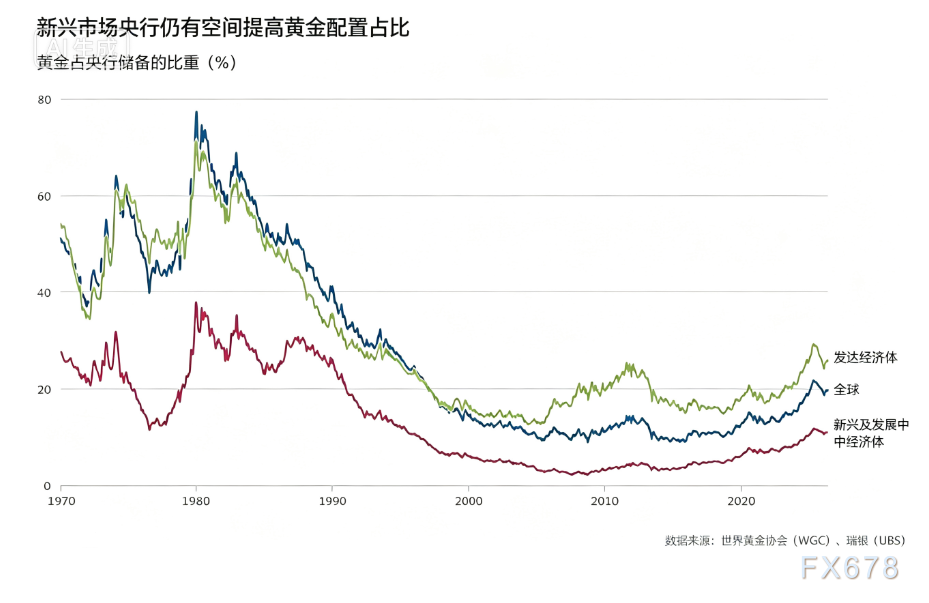
本世纪头二十年,美国实际利率每涨1个百分点,金价通常反向跌约14%,这条规律一直很灵。但它在2022年2月失灵了:当时西方国家冻结了俄罗斯的外汇储备,全球管钱的人被迫面对一个简单的问题——6300亿美元放在美国国债、德国国债、英国国债和其他债券里,一夜之间就取不出来了,那到底什么才算钱?他们的答案是黄金。此后,新兴市场央行和主权基金把黄金占储备的比例,从2022年的5%到7%,提高到今天的11%,但离发达国家同行持有的26%还有明显距离。
用数据检验这个转折:2022年3月到2023年10月,美国五年期实际收益率涨了超过4个百分点,按历史关系推算金价本该跌大约55%,结果反而涨了7%;接下来两年,实际收益率降了不到1个百分点,金价却涨了110%。今天的金价,对实际利率下跌反应更灵敏,对上涨则钝得多。这种不对称性让大多数估值模型都过时了——很多模型从每盎司2500美元起就喊金价严重高估,它们漏掉了另外两个关键变量。
第一个支撑:股票跌的时候,债券挡不住了
过去五年通胀期间,债券常常对冲不了股票下跌的风险,两者经常一起跌;相比之下,黄金给重仓股票的组合提供了更好的分散效果。据世界黄金理事会统计,个人和机构投资者目前只有3%的金融资产放在黄金里,提升空间还很大。等通胀和通胀波动最终降下来,债券与股票的相关性可能重新转负,投资者那时或许会改选债券来分散风险(毕竟黄金不产生收益),但现在还没到那个阶段。
第二个支撑:美国财政信心在流失
财政主导:黄金是这个主题最直接的出口
美国身上已出现"财政主导"的早期迹象——大白话就是财政压力开始左右货币政策。这种现象日本早就存在可靠配资平台,日元为此付出了沉重代价;法国、意大利等国的财政前景也都不稳。市场在评估这些债最终怎么还的时候,已经开始给财政更稳的国家货币(瑞士、澳大利亚、加拿大)加上适度但系统性的溢价。而在所有资产里,这个主题表现得最明显、也最方便下手的,就是黄金。
文章为作者独立观点,不代表联华证券_正规实盘配资|实盘配资公司观点
- 上一篇:线上配资线上 鹰派预期尚未退潮、数据扰动来袭,黄金依旧保持强势格局
- 下一篇:没有了


