


 配资专业网上炒股
印度正大力押注半导体本土制造——这种驱动从汽车到人工智能处理器等一切电子设备运转的微型"大脑",目标是大幅削减进口依赖、提振本土产业。
但观察人士指出,印度更应该将目光投向价值链更上游的环节,动用自己的"秘密武器":一支能够将"印度制造"愿景升级为"印度工程"的人才储备。
本周初,新德里方面正式启动了这一使命的第二阶段,预算高达130亿美元,旨在构建一个涵盖芯片设计到制造的完整产业生态。
在聚焦基础产业布局的第一阶段基础上,第二阶段将支持范围扩展至整条供应链,其中就包括打造一支规模庞大的人才队伍。
这一举措出台之际,日本、新加坡等区域内其他国家,也正在新冠疫情期间芯片短缺、暴露出对少数东亚制造商过度依赖的问题之后,纷纷推出各自数十亿美元级别的半导体产业发展规划。
二、从组装测试到前端制造的跨越
截至目前,新德里方面已批准了分布在六个邦的12个半导体制造项目。
其中,美光、凯恩斯半导体与CG半导体三家企业已于今年启动商业化生产,不过这些项目主要承担芯片的组装、测试与封装环节,尚未触及更为高端的先进晶圆制造。
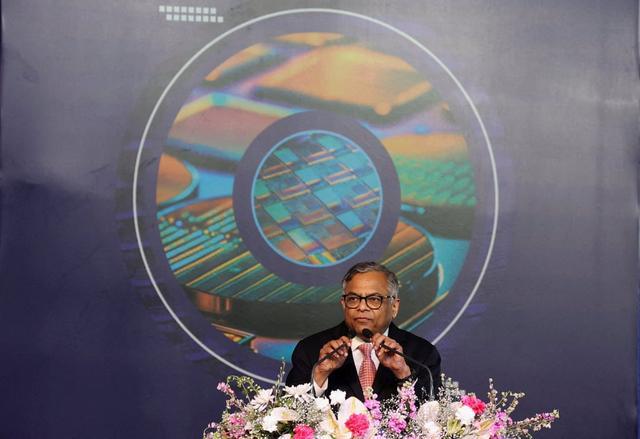
真正具有标志性意义的项目,是塔塔电子在古吉拉特邦多莱拉打造的印度首座前端半导体晶圆制造工厂,该项目由塔塔与台湾力晶科技开展技术合作,规划月产能约5万片晶圆,投资规模超过910亿卢比(约合110亿美元)。
今年5月,塔塔电子还与荷兰半导体设备制造商阿斯麦签署协议,为该工厂提供技术支持。
据印度政府估算,印度半导体市场规模已从2023年的约380亿美元,扩大至2024至2025财年的450亿至500亿美元区间,预计到2030年,这一市场规模有望达到1000亿至1100亿美元。
三、印度真正的比较优势
印度总理莫迪在谈及本国半导体雄心时特别强调,政府关注的重点覆盖"从设计工程师到设备制造商乃至物流环节"的整条半导体价值链。
他指出,印度的目标并非仅仅建一座工厂,而是要打造一个完整的产业生态;随着半导体产量提升,国内对原材料与元器件的需求也将随之增长,从而为本土产业创造巨大机遇。
事实上,印度在芯片设计领域早已积累了相当深厚的比较优势:据估计,印度工程师目前承担着全球逾两成的芯片设计工作,ARM、高通、英特尔、AMD、英伟达与博通等公司,均在班加罗尔与海得拉巴设有重要的设计中心。
换言之,印度真正稀缺的,从来不是设计人才,而是晶圆制造能力,这也正是"半导体使命"计划试图弥补的核心短板——推动印度完成从"芯片设计国"向"芯片制造国"的关键跃迁。
在"设计关联激励计划"框架下,目前已有24个项目获得支持,105家企业获得了先进芯片设计工具的使用权限,各制造基地累计已完成23次流片。
在中美科技脱钩持续深化、全球供应链加速重构的地缘政治背景下,印度正试图将自己定位为中国与台湾之外的替代性制造枢纽——但要真正建成具备全球竞争力的晶圆厂配资专业网上炒股,所需要的不仅仅是资金投入,更是一整套涵盖化学品、气体、原材料供应,以及需要数十年才能培育成熟的高度专业化人才体系,而这,或许才是印度这场"人才牌"能否真正兑现的关键所在。
文章为作者独立观点,不代表联华证券_正规实盘配资|实盘配资公司观点


